🚨 「4,000萬的房子,為什麼貸款、稅金可能是兩套標準?」
安娜帶你看房
2026-10-05
2026-10-05
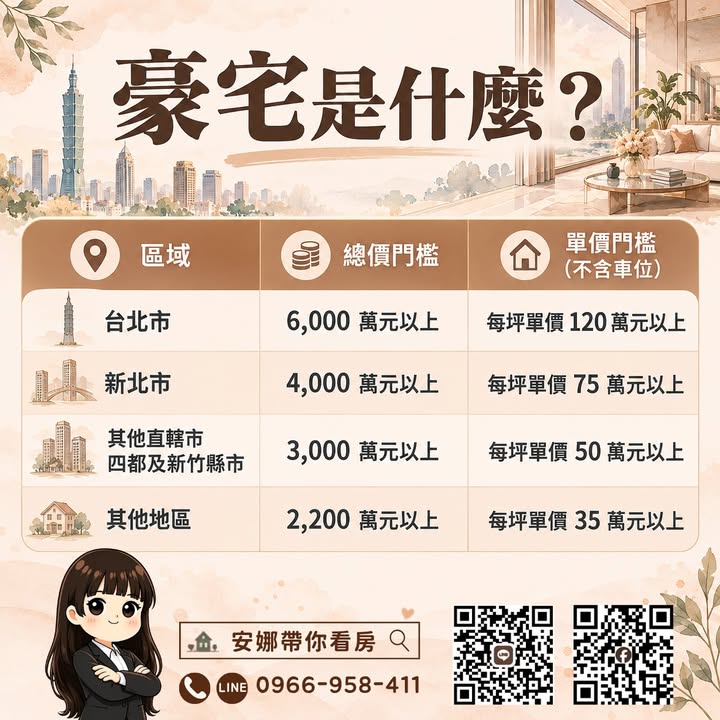
很多人以為,
「豪宅線」就是一條線。
其實不是。
央行看貸款,財政部看課稅。
━━━━━━━━━━━━
🏦 先看央行豪宅線
主要影響貸款條件。
• 台北市|7,000萬
• 新北市|6,000萬
• 其他地區|4,000萬
達到門檻後,
貸款條件會受到較多限制。
━━━━━━━━━━━━
💰 但稅務又是另一回事
財政部的高價住宅認定,
主要涉及房屋交易所得的計算。
另外,
各縣市也有自己的
房屋稅高價住宅標準。
━━━━━━━━━━━━
📌 所以同一間房子,
可能符合央行的高價住宅標準,
但不代表所有稅務認定都一樣。
簡單記:
• 央行 → 貸款
• 財政部 → 交易所得稅
• 地方政府 → 房屋稅
━━━━━━━━━━━━
🏠 買房前一定要知道
買高總價房子前,
不要只看房屋總價。
還要先確認:
▪︎貸款條件
▪︎房屋稅
▪︎交易相關稅負
不同制度,
認定方式可能完全不同。
━━━━━━━━━━━━
💡 安娜提醒
「豪宅線」不是只有一條。
買之前先搞清楚,
到底是哪一條線碰到了?
#豪宅線 #豪宅稅 #房屋稅 #買房知識 #房地產