🏠 不動產,繼承時免土增稅,出售還是要繳稅!
安娜帶你看房
2026-09-13
2026-09-13
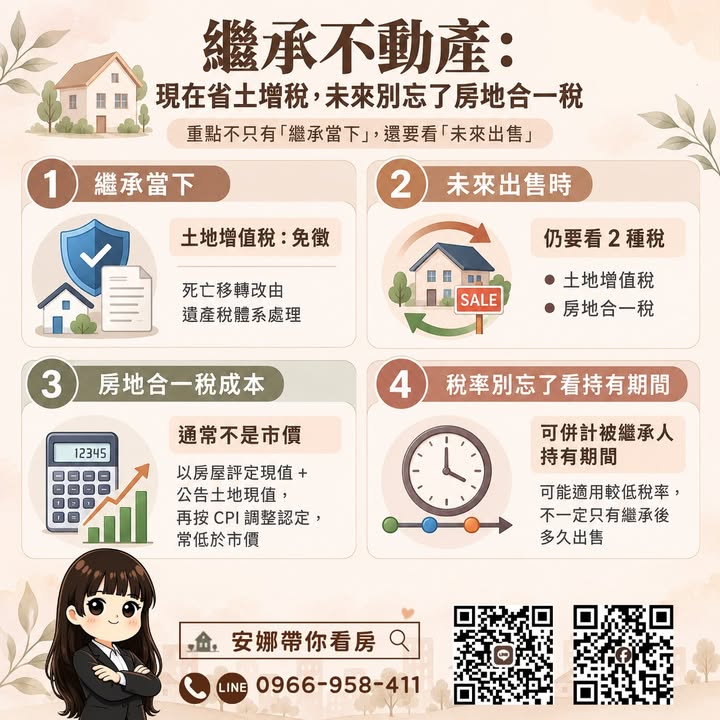
很多人不知道,繼承和出售,要分開看。
━━━━━━━━━━━━
📌 舉個例子
爸爸 110年買房
⬇️
114年過世,由兒子繼承
⬇️
115年兒子出售
繼承時
🔸 遺產稅|符合條件要申報、繳納
🔸 土地增值稅|繼承移轉原則上免徵
出售時
🔸 土地增值稅|出售時重新計算
🔸 房地合一稅|符合規定時需要計算
━━━━━━━━━━━━
⚠️ 房地合一稅,看兩件事:
1️⃣ 成本看所得:賺多少?
假設:
房子繼承時市價約5000萬
但依規定計算的取得成本約3000萬
後來兒子以6000萬出售
很多人會想:
「我不是只賺1000萬嗎?」
但繼承,不是算市價5000萬。
而是依繼承時的房屋評定現值、公告土地現值,按規定調整計算。
所以實際課稅所得,可能和你心裡想的「賺多少」不一樣!
━━━━━━━━━━━━
2️⃣ 持有看稅率:持有多久?
畫重點:爸爸的持有期間可以一起計算!
💰 差多少?算給你看
① 先算出課稅所得
6000 - 3000=3000萬
② 再算出持有期間
𝟭 只計算兒子持有1年
適用 35%:3000*35% ➡︎ 1050萬
𝟮 加上爸爸持有期間超過5年
適用 20%:3000*20% ➡︎ 600萬
差距高達450萬!
(※ 以上為簡化示意,實際稅額還要扣除相關費用、土地漲價總數額、自住優惠等因素,不能直接當成實際應納稅額。)
━━━━━━━━━━━━
💡 所以繼承房地,要記住:
成本 → 影響「課多少所得」
持有期間 → 影響「用哪個稅率」
🌟 繼承免土增稅,不代表未來出售免稅。
如果家裡正好有房地要繼承,先把:
☑️ 被繼承人取得年份
☑️ 繼承時的房屋評定現值、公告土地現值
☑️ 未來預計出售價格
☑️ 被繼承人+繼承人的持有期間
整理清楚,不要等到要賣房時,才發現稅負和自己想的不一樣。
#房地產 #房地合一稅 #遺產稅 #繼承 #土地增值稅